Wasserschaden: was tun in den ersten Stunden
Stand: 20. Oktober 2026 · Von Nils Harder, Entwickler von Hausschatz
In diesem Ratgeber
KI-generiert
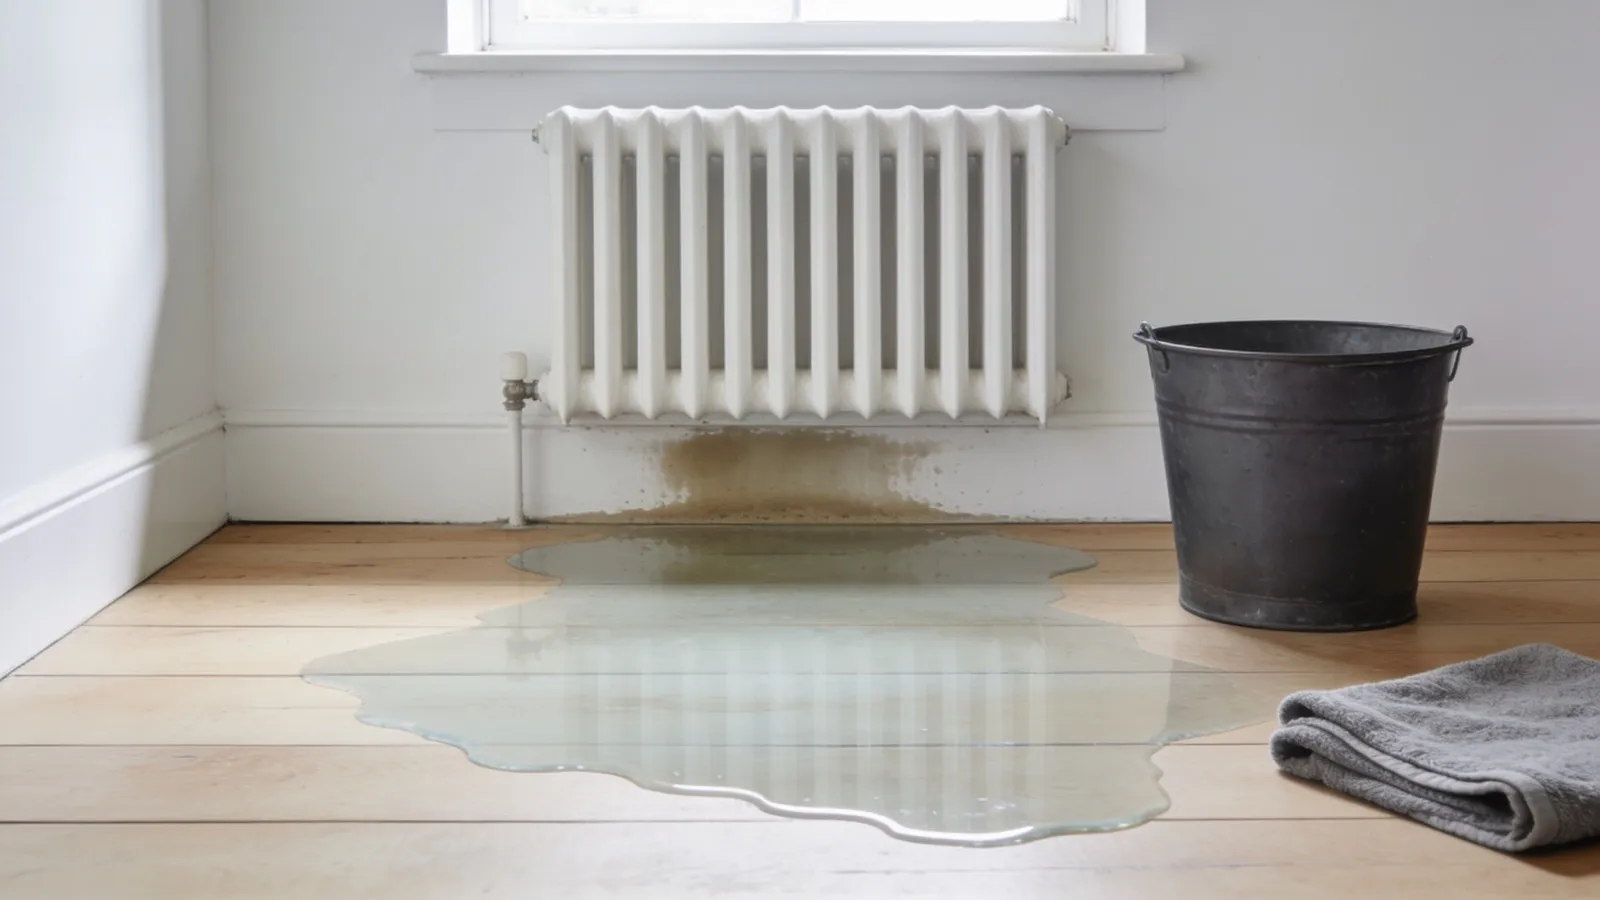
Bei einem Wasserschaden stehen Sicherheit und das Begrenzen weiterer Schäden zuerst. Gehe nicht durch Wasser, um den Sicherungskasten, einen Hahn oder deine Sachen zu erreichen. Bei möglichem Kontakt mit Elektrik hältst du Abstand. Bei akuter Gefahr für Menschen rufst du 112.
Wenn der Bereich sicher ist, helfen Fotos und eine Liste der beschädigten Sachen bei der Meldung. Ob und in welcher Höhe eine Versicherung zahlt, hängt von Ursache und Vertrag ab.
Die ersten Schritte
Die folgenden Schritte greifen ineinander: Bei einem größeren Schaden holst du sofort Hilfe und meldest ihn, während gefahrlos mögliche Maßnahmen bereits anlaufen. Warte nicht auf eine vollständige Fotoliste.
- Gefahrenbereich meiden. Strom nur von einem trockenen, sicher erreichbaren Ort abschalten. Bei möglichem Kontakt von Wasser und Elektrik nicht in den Bereich gehen. Bei akuter Gefahr Abstand halten und 112 rufen.
- Wasserzufuhr stoppen, wenn sicher erreichbar. Haupt- oder Gerätehahn zudrehen. Kommt Wasser von oben, Nachbarn verständigen, ohne dich selbst zu gefährden.
- Hilfe und Zuständige verständigen. Bei akuter Gefahr 112, sonst die zur Situation passende Fachhilfe. Als Mieter Vermieter oder Hausverwaltung unverzüglich informieren und Notdienst, Reparatur und Trocknung möglichst mit ihnen abstimmen. Gefahrenabwehr nicht durch Rückfragen verzögern.
- Sachen nur gefahrlos bergen. Erst wenn der Bereich sicher ist, Gegenstände vor weiterem Wasser schützen. Nasse Elektrogeräte nicht einschalten oder anschließen. Lass sie fachlich prüfen.
- Den Zustand dokumentieren. Wenn sicher möglich, vor größeren Veränderungen Übersichts- und Detailfotos machen. Dringende Maßnahmen zur Gefahrenabwehr gehen vor.
- Versicherer unverzüglich informieren.9 Vertragsnummer, Zeitpunkt und kurze Schadensbeschreibung bereithalten. Schadenaktenzeichen, Ansprechpartner und Absprachen notieren. Fehlende Belege später ergänzen.
- Weitere Schäden begrenzen. Gefahrlos mögliche Maßnahmen einleiten und, wenn die Umstände es erlauben, abstimmen. Größere Durchfeuchtungen und Trocknungsarbeiten fachlich beurteilen lassen, statt nur oberflächlich trocken zu wischen.
- Schadensaufstellung ergänzen. Gegenstände, Fotos und vorhandene Belege zusammenführen. Besichtigung, Aufbewahrung oder Entsorgung mit dem Versicherer abstimmen.
§ 82 VVG verlangt Schadenminderung nach Möglichkeit und das Einholen von Weisungen, wenn die Umstände es gestatten.1 Daraus folgt kein Anlass, dich für Sachen oder Nachweise selbst zu gefährden. Auch die Verbraucherzentrale beschreibt Sicherheit, Dokumentation und Meldung als zentrale Schritte.2 Das Bundesamt für Bevölkerungsschutz warnt vor Stromschlaggefahr und überfluteten Kellern.3
Was Mieter zusätzlich beachten müssen
Informiere Vermieter oder Hausverwaltung unverzüglich. Nenne betroffene Räume, Zeitpunkt, sichtbare Schäden und bereits veranlasste Hilfe. Halte fest, wann und wie du die Meldung abgegeben hast. Bei einem Anruf hilft eine anschließende schriftliche Zusammenfassung. Eine feste Stundenzahl oder eine bestimmte Nachrichtenform gibt § 536c BGB nicht vor.4
Eine unterlassene Anzeige kann Ersatzpflichten auslösen und Mieterrechte einschränken, soweit der Vermieter deshalb nicht abhelfen konnte. Reparaturen und Trocknung solltest du deshalb früh abstimmen.
Ein erheblicher Mangel kann nach § 536 BGB eine Mietminderung begründen. Eine unerhebliche Beeinträchtigung reicht nicht.5 Welche Folgen dein Schaden hat, hängt unter anderem von Ausmaß, Dauer und den Umständen ab. Kürze die Miete nicht anhand einer pauschalen Internetquote. Lass dich vor einer eigenmächtigen Kürzung mietrechtlich beraten.
Welche Versicherung als Ansprechpartner infrage kommt
Nicht allein der beschädigte Gegenstand entscheidet, sondern auch, woher das Wasser kam und welche Gefahr versichert ist. Die folgende Übersicht hilft dir, den passenden Ansprechpartner zu finden.
Auf schmalen Bildschirmen kannst du die Tabelle seitlich verschieben.
| Situation | Möglicher Ansprechpartner und wichtige Grenze |
|---|---|
| Bewegliche Sachen wie Möbel oder Kleidung nach versichertem Leitungswasseraustritt | Hausratversicherung; Ursache und versicherte Sachen müssen zu den Bedingungen passen |
| Wände, Estrich oder zum Gebäude gehörende Leitungen | Wohngebäudeversicherung; auch hier muss die Schadenursache versichert sein |
| Überschwemmung durch Starkregen oder Hochwasser | Regelmäßig zusätzlicher Elementarschutz zur jeweils betroffenen Hausrat- oder Gebäudeversicherung nötig6 |
| Wasser gelangt durch Regen oder Überschwemmung aus Ableitungsrohren ins Haus | Elementarschutz für Rückstau und dessen Voraussetzungen prüfen, etwa Vorgaben zur Rückstausicherung6 |
| Ein anderer hat den Schaden verursacht | Dessen Haftpflicht kommt in Betracht, wenn er rechtlich für den Schaden einzustehen hat; die rechtliche Haftung muss geklärt werden |
Grundwasser ist ein wichtiger Sonderfall. Ein Elementarbaustein deckt nicht automatisch jedes von unten eindringende Wasser ab. Die Verbraucherzentrale unterscheidet unterirdisch eindringendes Grundwasser von Wasser, das zunächst an die Oberfläche tritt und dann als Überschwemmung ins Haus gelangt. Dringt Grundwasser unterirdisch ein, ohne dass das Grundstück überflutet ist, ist das danach regelmäßig nicht versichert.6 Halte die sichtbare Eintrittsstelle fest, ohne eine Ursache zu erraten, und lass den tatsächlichen Verlauf klären.
Grobe Fahrlässigkeit bedeutet nicht pauschal „kein Schutz“. § 81 Absatz 2 VVG sieht bei grob fahrlässiger Herbeiführung eine Kürzung entsprechend der Schwere des Verschuldens vor.7 Ob und in welchem Umfang der Vertrag auf solche Kürzungen verzichtet, musst du in den Bedingungen prüfen. Auch mit einer Inventarliste gelten die Pflichten und Ausschlüsse deines Vertrags.
Fotografieren und Aufräumen
Fotografiere nur, wenn es sicher möglich ist. Dringende Hilfe oder notwendige Schadenminderung darf nicht an einer Fotoreihenfolge hängen. Für die spätere Zuordnung sind diese drei Ebenen hilfreich:
- Übersicht: betroffener Raum mit erkennbarer Lage der Möbel und sichtbaren Wasserspuren.
- Sichtbare Ursache oder Eintrittsstelle: etwa ein beschädigter Schlauch oder Wasser an der Decke. Notiere, was du tatsächlich gesehen hast, auch wenn die technische Ursache noch ungeklärt ist.
- Einzelner Gegenstand: Gesamtansicht und Schaden im Detail, soweit erreichbar auch Typenschild oder Seriennummer. Nasse Elektrogeräte dafür nicht anschließen oder öffnen.
Mehr zur Bildauswahl steht im Ratgeber Hausrat mit Fotos dokumentieren.
Entsorgung früh abstimmen, nicht pauschal bis zur vollständigen Abwicklung warten. Frage den Versicherer, ob eine Besichtigung nötig ist, welche Sachen aufbewahrt werden sollen und welche Nachweise vor der Entsorgung gebraucht werden. Dokumentiere die Antwort. Bei kontaminierten Sachen, Gesundheitsgefahren oder behördlichen Vorgaben hole fachliche Hilfe und beachte die Anweisungen. Wenn eine sofortige Entsorgung nötig ist, halte den Grund und, soweit gefahrlos möglich, Fotos und Angaben zu den Sachen fest.
Die Schadensaufstellung
Eine Zeile je beschädigtem Gegenstand hilft, Angaben und Nachweise zusammenzuhalten. Nutze zunächst die Informationen, die du sicher weißt. Frage nach, ob dein Versicherer ein eigenes Formular oder weitere Angaben verlangt.
| Angabe | Praktischer Inhalt |
|---|---|
| Bezeichnung | etwa „Waschmaschine, 8 kg“ statt nur „Maschine“ |
| Hersteller und Modell | soweit bekannt, gegebenenfalls vom Typenschild |
| Seriennummer | falls vorhanden und gefahrlos ablesbar |
| Anschaffungsjahr und Kaufpreis | bekannte Angaben; bei Lücken nicht raten, ohne die Unsicherheit zu nennen |
| Aktueller Vergleichspreis | bei Bedarf für ein vergleichbares Modell, mit Quelle und Datum; kein automatisch erstattbarer Betrag |
| Nachweise | Dateiname oder Verweis auf Rechnung, Foto, Bestellbestätigung oder Kontoauszug |
| Schadenbeschreibung | beobachtbarer Zustand, etwa „Sockel durchnässt“; keine eigene technische Freigabe eines Elektrogeräts |
Kaufpreis, heutiger Vergleichspreis und ein möglicher Erstattungsbetrag sind verschiedene Größen. Fehlende Preise kannst du offenlassen. Gib bei Schätzungen die Grundlage an und kläre, welche zusätzlichen Nachweise benötigt werden.
Beispiel: So kann eine Schadensaufstellung aussehen:
Die Beispieltabelle lässt sich bei Bedarf seitlich verschieben.
| Gegenstand | Jahr | Kaufpreis | Vergleichspreis neu | Beleg | Beobachteter Schaden |
|---|---|---|---|---|---|
| Waschmaschine, 8 kg | 2020 | 549 Euro | 629 Euro | Rechnung | Wasser im Gerätebereich, Funktion ungeprüft |
| Sofa, Stoff, 3-Sitzer | 2019 | 1.190 Euro | 1.390 Euro | Kontoauszug | Sockel durchnässt |
| Bücherregal, Eiche | 2021 | 320 Euro | 349 Euro | nein | Fußleiste gequollen |
| Teppich, 200 x 300 | 2022 | 240 Euro | 260 Euro | Foto vom Etikett | vollständig durchnässt |
Die vier Vergleichspreise ergeben zusammen 2.628 Euro dokumentierte Werte. Für deine eigene Aufstellung ergänzt du die Quellen und Abrufdaten deiner Vergleichspreise. Die mögliche Erstattung hängt vom Schaden und deinem Vertrag ab.
Wenn du keine Rechnung mehr hast
Suche zunächst nach vorhandenen Unterlagen und Bildern:
- Bestellbestätigung oder Rechnung: etwa im E-Mail-Archiv oder noch im Händlerkonto verfügbar. Lade sie herunter, solange das Händlerkonto sie anzeigt.
- Kontoauszug oder Kartenabrechnung: kann eine Zahlung zeigen, ordnet aber nicht immer eindeutig einen bestimmten Gegenstand zu. Nicht benötigte fremde Angaben vor einer Weitergabe prüfen.
- Alte Fotos: können den Gegenstand und seinen früheren Zustand zeigen.
- Verpackung oder Garantiekarte: kann Modell- oder Seriennummer enthalten, belegt aber nicht automatisch Kaufdatum oder Preis.
Welche Kombination reicht, fragst du beim Versicherer nach. Weitere Hinweise zur Ablage findest du unter Rechnungen und Belege aufbewahren. Für gestohlene Gegenstände nach einem Einbruch ist die Stehlgutliste gedacht. Für deinen Wasserschaden fragst du nach dem passenden Formular.
Unterkunft und Trocknungskosten klären
Ist die Wohnung vorübergehend nicht nutzbar, frage vor einer Buchung nach, ob dein Vertrag Unterbringungskosten vorsieht und welche Grenzen gelten. Kläre auch vor der Beauftragung eines eigenen Gutachters, wer die Kosten trägt.
Bei vom Vermieter veranlassten Erhaltungsmaßnahmen sieht § 555a Absatz 3 BGB den Ersatz angemessener notwendiger Aufwendungen vor.8 Kläre bei Trocknungsgeräten deshalb früh, wer welche Kosten trägt und welche Nachweise gebraucht werden.
Für den Stromverbrauch sind ein eigener Gerätezähler oder eine nachvollziehbare Aufstellung von Gerät, Laufzeit und Verbrauch hilfreicher als nur der Wohnungszähler. Lass dir den abgelesenen Geräteverbrauch und den Einsatzzeitraum bestätigen. Notiere ergänzend den Wohnungszähler vor und nach dem Einsatz. Bedenke dabei, dass die Differenz auch deinen übrigen Stromverbrauch enthält. Bewahre die Abrechnung der Trocknungsfirma und den verwendeten Stromtarif auf.
Was du vorher dokumentieren kannst
Ein vorhandenes Inventar kann helfen, Angaben zu Gegenständen, Fotos und Belege nach einem Schaden wiederzufinden. Es ersetzt weder die Meldung noch die aktuelle Schadenbeschreibung oder ein verlangtes Versicherungsformular.
Hausschatz bietet für iPhone und iPad Räume und Gegenstände mit einem Wertfeld, Seriennummer, Kaufdatum, Notizen, Fotos und Belegen sowie einen Hausrat-PDF-Export. Kaufpreis und heutigen Vergleichspreis trennst du in den Notizen. Die Schadenmeldung selbst machst du beim Versicherer. Wie du eine Kopie deiner Unterlagen auch ohne Zugang zur Wohnung erreichbar hältst, zeigt der Zugriffstest für die Hausratdokumentation.
Kostenlos kannst du mit bis zu zwei Räumen und insgesamt zehn Gegenständen beginnen. Der PDF-Export bleibt frei. Fange mit einem Raum und drei wichtigen Gegenständen an.
Quellen
- § 82 VVG: Abwendung und Minderung des Schadens, abgerufen am 01.11.2026.
- Verbraucherzentrale: Hochwasserschäden am Haus, Stand 14.08.2026, abgerufen am 01.11.2026.
- Bundesamt für Bevölkerungsschutz und Katastrophenhilfe: Verhalten bei Hochwasser, abgerufen am 01.11.2026.
- § 536c BGB: Mängelanzeige durch den Mieter, abgerufen am 01.11.2026.
- § 536 BGB: Mietminderung bei Sach- und Rechtsmängeln, abgerufen am 01.11.2026.
- Verbraucherzentrale: Versicherungsschutz gegen Elementarschäden, Stand 31.07.2026, abgerufen am 01.11.2026.
- § 81 VVG: Herbeiführung des Versicherungsfalles, abgerufen am 01.11.2026.
- § 555a BGB: Erhaltungsmaßnahmen, abgerufen am 01.11.2026.
- § 30 VVG: Anzeige des Versicherungsfalles, abgerufen am 06.11.2026.
Häufige Fragen
Was tun bei einem Wasserschaden in der Wohnung?
Zuerst auf die eigene Sicherheit achten: Bei möglichem Kontakt von Wasser mit Elektrik nicht in den betroffenen Bereich gehen. Strom und Wasser nur von einem trockenen, sicher erreichbaren Ort abstellen. Bei akuter Gefahr 112 rufen. Vermieter und Versicherer informieren, gefahrlos weitere Schäden begrenzen und den Zustand dokumentieren. Dringende Hilfe nicht für Fotos verzögern.
Wer zahlt bei einem Wasserschaden?
Entscheidend sind die Ursache, die beschädigten Sachen und der Vertrag. Bei versichertem Leitungswasser kommen für bewegliche Sachen die Hausratversicherung und für Gebäudeteile die Wohngebäudeversicherung in Betracht. Für Überschwemmung oder Rückstau ist regelmäßig zusätzlicher Elementarschutz nötig. Die Haftpflicht eines anderen ist nur ein möglicher Ansprechpartner, wenn dieser rechtlich für den Schaden einzustehen hat.
Was muss ich als Mieter bei einem Wasserschaden tun?
Vermieter oder Hausverwaltung unverzüglich informieren, betroffene Räume und erkennbare Schäden nennen und die Nachricht dokumentieren. § 536c BGB regelt die Mängelanzeige und mögliche Folgen einer unterlassenen Meldung. Verzögere die Gefahrenabwehr nicht und stimme Reparaturen und Trocknung mit den Zuständigen ab.
Kann ich bei einem Wasserschaden die Miete mindern?
Ein erheblicher Mangel kann nach § 536 BGB eine Mietminderung begründen. Eine unerhebliche Beeinträchtigung reicht nicht. Umfang, Dauer und mögliche Ausschlüsse hängen vom Einzelfall ab. Melde den Mangel unverzüglich und lass dich vor einer eigenmächtigen Kürzung mietrechtlich beraten.
Wie schnell muss ich den Schaden der Versicherung melden?
Melde ihn unverzüglich, sobald es sicher möglich ist, und prüfe Meldeweg und weitere Anforderungen in deinen Bedingungen. Halte Vertragsnummer, Zeitpunkt und eine kurze Beschreibung bereit. Lass dir ein Schadenaktenzeichen geben und dokumentiere Absprachen. Warte mit der Meldung nicht, bis alle Belege vorliegen.
Darf ich vor der Freigabe durch die Versicherung aufräumen?
Notwendige, gefahrlos mögliche Schadenminderung nicht verzögern. Wenn möglich, vorher Fotos machen und Weisungen des Versicherers einholen. Besichtigung und Entsorgung beschädigter Sachen früh abstimmen. Gesundheitsschutz und behördliche Anweisungen gehen vor. Dokumentiere, wenn eine sofortige Entsorgung notwendig wird.
Wer trägt die Stromkosten der Trocknungsgeräte?
Bei vom Vermieter veranlassten Erhaltungsmaßnahmen kann § 555a Absatz 3 BGB einen Ersatz angemessener Aufwendungen vorsehen. Kläre Kosten und Nachweise früh mit Vermieter und gegebenenfalls Versicherer. Lass dir Gerätedaten, Laufzeit und möglichst den Verbrauch am eigenen Gerätezähler bestätigen. Der Wohnungszähler erfasst auch deinen übrigen Stromverbrauch.
Was gehört in eine Schadensaufstellung?
Je Gegenstand eine Zeile mit Bezeichnung, Hersteller und Modell, vorhandener Seriennummer, Anschaffungsjahr, bekanntem Kaufpreis, Schadenbeschreibung und Verweisen auf Fotos oder Belege. Aktuelle Vergleichspreise nur ergänzen, wenn benötigt, und mit Quelle und Datum kennzeichnen. Fehlende Angaben offenlassen oder nachvollziehbar als Schätzung ausweisen. Die Aufstellung legt keine Erstattung fest.
Passend zum Thema